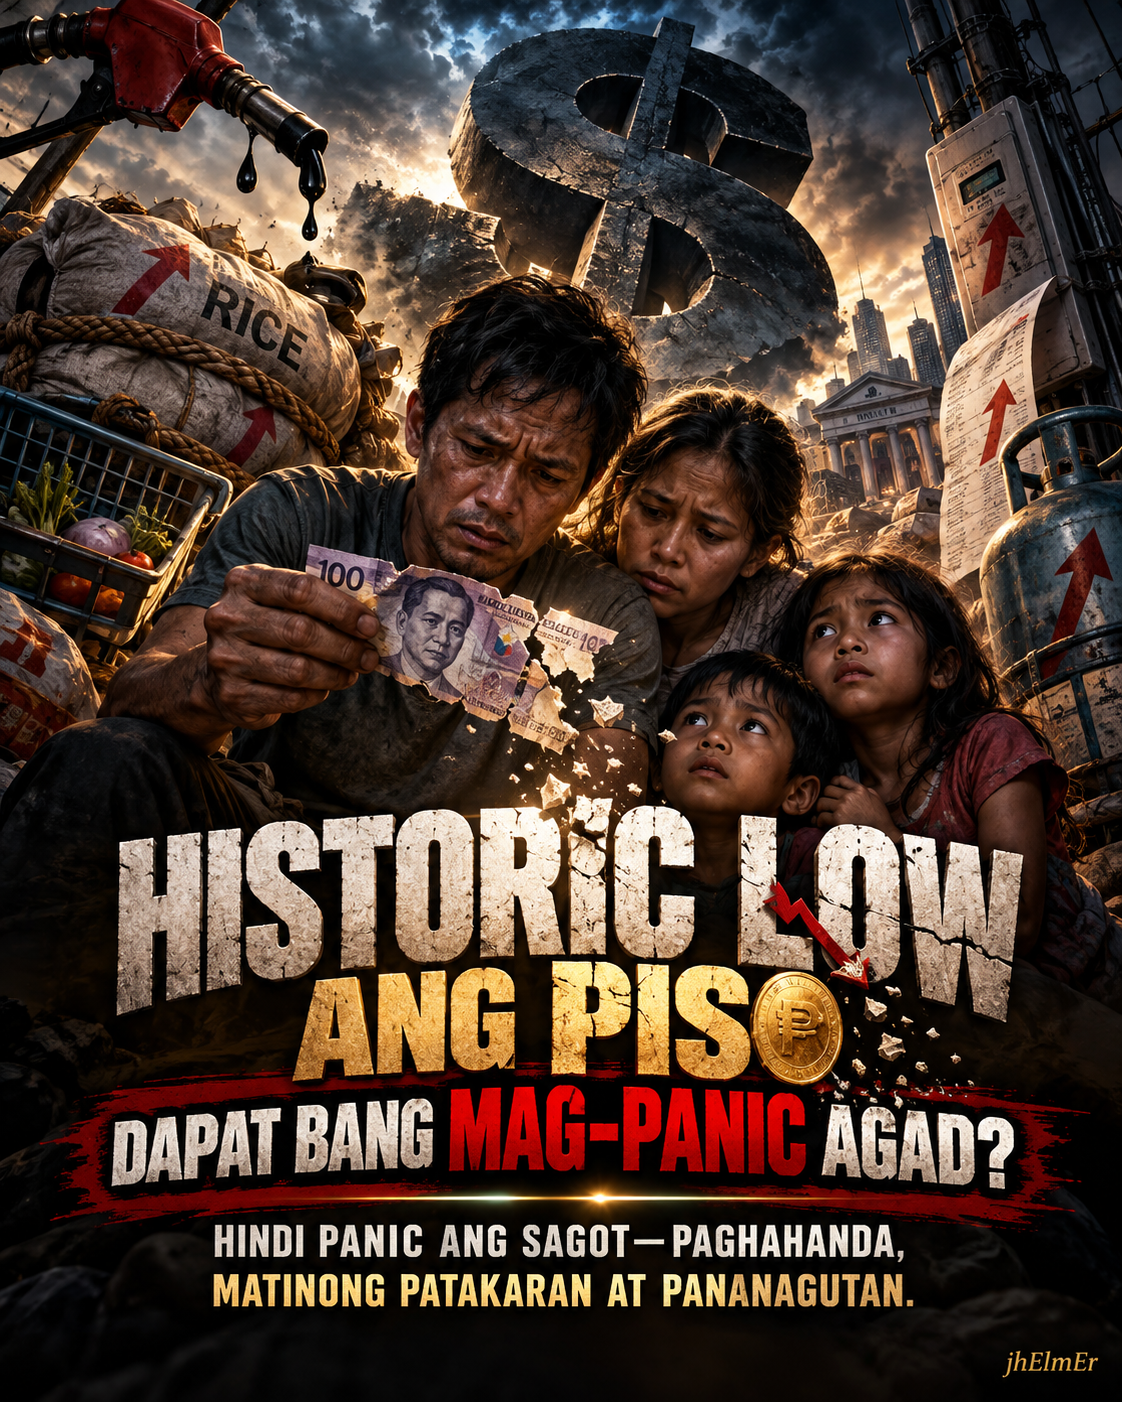
Kapag sinabing “historic low” ang piso, madaling mapatingin sa palitan ng dolyar. Pero para sa pamilyang pinagkakasya ang kita hanggang susunod na sahod, mas mabigat ang tanong:
Kung pareho pa rin ang kinikita, bakit parang kumakaunti ang naiuuwing pagkain at mas lumalaki ang kailangang bayaran?
May nag-aakalang senyales na ito ng pagbagsak ng ekonomiya. Mayroon namang nagsasabing normal lamang ang paggalaw ng pera at hindi dapat ikabahala. Pero hindi sapat ang mataranta, at hindi rin sapat ang basta sabihing wala tayong dapat ipag-alala.
Bago mag-panic, kailangang maunawaan kung paano umaabot sa presyo ng pagkain, pamasahe, trabaho at sahod ang paghina ng piso. Mahalaga ring alamin kung bakit hindi awtomatikong bumabalik ang dating purchasing power kahit bumawi ang halaga ng ating pera, at kung anong aral ang maibibigay ng mga nakaraang krisis.
Dahil ang tunay na tanong ay hindi lamang kung ilang piso na ang katumbas ng isang dolyar. Ang mas mahalaga ay kung gaano pa karaming pagkain, serbisyo at pangunahing pangangailangan ang kayang bilhin ng perang kinikita natin.
Noong Oktubre 27, 2026, umabot sa ₱64.17 bawat dolyar ang closing exchange rate ng piso—isang makasaysayang pinakamababang closing value nito. Bahagya itong bumawi sa ₱64.025 kinabukasan, Oktubre 28. Ngunit bago pa ang bagong rekord na ito, naitala na ng Philippine Statistics Authority (PSA) ang 7.2% national inflation noong Setyembre 2026, habang umabot naman sa 9.0% ang inflation para sa bottom 30% income households.
Hindi pareho ang exchange rate at inflation, at hindi rin maaaring ibintang sa paghina ng piso ang lahat ng pagtaas ng presyo. Pero kapag nagsabay ang mahal na imported fuel, mahina ang piso, at mabilis ang pagtaas ng bilihin, mas mabigat ang nagiging pressure sa gastusin ng pamilya.
BAKIT RAMDAM KAHIT HINDI NAMAN DOLYAR ANG GINAGASTOS NATIN?
Simple ang unang epekto. Kapag humina ang piso, mas maraming piso ang kailangan upang makabili ng produktong may presyong dolyar.
Halimbawa, kung may imported na produktong nagkakahalaga ng US$100, katumbas iyon ng ₱5,500 sa palitang ₱55 bawat dolyar. Kapag naging ₱64.17 ang palitan, aabot na sa ₱6,417 ang halaga ng parehong US$100. May dagdag na ₱917 kahit hindi nagbago ang dollar price ng produkto. Ilustrasyon lamang ito ng currency conversion; hindi ibig sabihin na awtomatikong ganoon din ang itataas ng retail price.
Pero hindi natatapos sa imported na gamit ang epekto. Malaking bahagi ng ating petrolyo ay inaangkat. Kapag tumaas ang gastos sa fuel, maaaring tumaas ang pamasahe, hauling, delivery, operasyon ng makinarya at iba pang gastusin sa produksyon. Kahit gulay, itlog o isdang lokal ang pinagmulan, may gastos pa rin sa pataba, feeds, transportasyon, yelo, kuryente at pagdadala sa pamilihan.
Kaya posibleng hindi direktang bumili ng dolyar ang isang ordinaryong pamilya, pero nagbabayad pa rin sila ng bahagi ng epekto nito sa presyo ng mga pangangailangan.
Hindi rin pare-pareho ang pinsala. May OFW families na mas maraming pisong natatanggap sa bawat dolyar na ipinapadala. Posible ring magkaroon ng benepisyo ang ilang exporters, tourism businesses at kompanyang kumikita sa foreign currency. Ngunit kung tumataas din ang kanilang gastusin, maaaring mabawasan ang benepisyong iyon.
Mahalagang tandaan:
Hindi awtomatikong masama sa lahat ang mahinang piso, pero hindi rin awtomatikong mabuti ito sa ekonomiya dahil lamang mas maraming piso ang naipapalit sa dolyar.
BAKIT MAS MABIGAT ANG EPEKTO SA MAHIHIRAP?
Sa 2026 World Bank study na Building the Filipino Middle Class: Towards Resilient Futures and Poverty Eradication, tinatayang 60% ng kabuuang paggasta ng pinakamahihirap na 30% ng mga sambahayan ay napupunta sa pagkain, kumpara sa 43% para sa average household. Halos 18% ng kanilang badyet ay para sa bigas pa lamang.
Malinaw ang ibig sabihin nito. Kapag mayamang pamilya ang nakaranas ng pagtaas ng presyo, maaaring magbawas muna ng ilang luho o ipagpaliban ang ibang gastusin. Pero kung halos buong badyet ng pamilya ay nakalaan na sa pagkain, kuryente, tubig at pamasahe, saan pa sila magbabawas?
Hindi lahat ay may natitirang perang puwedeng tipirin.
Mas mabigat pa ang isang natuklasan ng World Bank:
Batay sa 2023 household data na ginamit sa pag-aaral nito, tinatayang 27.7% ng mga Pilipino ang vulnerable o nanganganib na mapunta sa kahirapan. Hindi sila lahat kabilang sa opisyal na bilang ng mahihirap. Marami ang kumikita nang sapat para makalampas sa poverty line, ngunit kulang ang kanilang financial buffer kapag may pagkawala ng trabaho, pagkakasakit, kalamidad o biglaang pagtaas ng gastusin.
Ito ang madalas na hindi nakikita sa simpleng pagbabalita ng economic statistics. May pamilyang hindi naituturing na mahirap sa datos, pero isang malaking bayarin lamang ang pagitan nila sa pagkakautang o pagkakapos.
May konkretong babala rin ang Philippine Institute for Development Studies (PIDS). Sa Who Suffers Most When Oil Prices Spike? noong Abril 2026, gumamit ang pag-aaral ng economic simulations upang masukat ang posibleng epekto ng fuel-price shocks. Sa isang senaryong may US$105 kada bariles na langis at itinakdang 35% fuel-price pass-through, tinatayang 1.34 milyong karagdagang Pilipino ang maaaring mapunta sa kahirapan.
Mahalagang paglilinaw:
Projection ito sa ilalim ng partikular na assumptions, hindi aktuwal na bilang ng mga taong napatunayang naging mahirap. Ipinagpalagay rin ng modelo na ang buong pagtaas ng production costs ay naipapasa sa consumers—isang mahigpit na assumption na maaaring magbigay ng upper-bound estimate ng epekto sa presyo.
Pero kahit may mga limitasyon ang simulation, malinaw ang ipinakikita nitong panganib:
Ang pagtaas ng fuel costs ay hindi lamang problema ng may sasakyan. Maaari itong maging problema ng pagkain, trabaho, kita at kahirapan.
ANG MAS MALALIM NA PROBLEMA: KAPAG BUMABA ANG INFLATION, HINDI IBIG SABIHING BUMALIK ANG DATING PRESYO.
Isa ito sa pinakamahalagang dapat maintindihan.
Magkaiba ang pagbagal ng inflation at ang aktuwal na pagbaba ng presyo.
Kung ang dating ₱100 na basket ng mga bilihin ay naging ₱110, at bumagal ang inflation, maaari pa ring maging ₱113 ang presyo nito sa susunod na taon. Mas mabagal ang pagtaas, pero mas mahal pa rin kaysa dati.
Ganoon din sa sahod. Kung nananatili sa ₱15,000 ang buwanang kita habang patuloy na tumataas ang gastusin, hindi ibig sabihin na nabawasan ang numerong nakasulat sa payslip. Ang nabawasan ay ang dami ng mga pangangailangang kayang bilhin ng parehong halaga.
Ito ang tinatawag na paghina ng purchasing power.
Kaya kahit bumaba ang inflation mula 7% patungong 3%, hindi awtomatikong babalik ang halaga ng mga bilihin sa presyong nakasanayan noong nakaraang mga taon. Kadalasan, nangangahulugan lamang ito na mas mabagal na ang pagtaas. May mga indibidwal na produktong maaaring bumaba ang presyo, pero ibang usapan ang malawak at tuluy-tuloy na pagbaba ng pangkalahatang price level.
At mayroon pang mahalagang natuklasan ang BSP researchers sa kanilang 2025 discussion paper na Exchange Rate Pass-Through to Inflation in the Philippines: Evidence of Asymmetry and Non-linearity.
Ayon sa kanilang pagsusuri, mas malaki at statistically significant ang pangmatagalang epekto sa inflation kapag humihina ang piso. Samantala, mas limitado ang naipapasang pagbaba ng presyo kapag lumalakas naman ang piso. Isa sa mga posibleng dahilan nito ang pagiging mabagal bumaba ng mga presyong naitaas na.
Hindi ibig sabihin na hindi na kailanman bababa ang presyo. Ang ibig sabihin, hindi simetriko ang galaw nito:
Maaaring mas madaling maipasa ang dagdag-gastos kaysa agad na bawiin ang naunang price increases.
Kaya posibleng bumawi ang piso laban sa dolyar, pero hindi agad makabawi ang purchasing power ng ordinaryong mamamayan.
ANO NAMAN ANG DAPAT GAWIN NG MAMAMAYAN?
May mga praktikal na hakbang. Unahin ang mga gastusing hindi maaaring ipagpaliban, suriin ang mga utang at interest rates, mag-ingat sa hindi kinakailangang pangungutang, at magtabi ng emergency funds kung may natitirang kakayahang mag-ipon.
Huwag ding padalos-dalos na bumili ng dolyar, mag-hoard ng produkto, o pumasok sa investment dahil lamang sa takot na lalo pang babagsak ang piso. Maaaring lumakas o humina ang palitan, at may panganib ang anumang desisyong nakabatay lamang sa panic.
Para sa maliliit na negosyo, mahalagang bantayan ang tunay na gastos at tubo, hindi lamang ang dami ng benta. Para sa mga pamilyang may remittances, mahalagang pagplanuhan ang paggamit ng perang natatanggap sa halip na ipagpalagay na permanente ang mas mataas na conversion rate.
Pero kailangang maging patas sa pagbibigay ng payo.
Hindi lahat ay may kakayahang mag-ipon. Hindi lahat ay puwedeng magdagdag ng trabaho. At hindi lahat ng problemang nararanasan ng isang pamilya ay resulta ng maling pagbabadyet.
Kung hindi na sapat ang kita para sa pangunahing pangangailangan kahit maingat ang paggastos, hindi sapat na sabihing magtipid pa. May mga problemang nangangailangan ng mas maayos na sahod, oportunidad, public services at mga patakarang nagpapababa sa tunay na gastos sa pamumuhay.
May papel din ang mamamayan sa pagsusuri sa mga ipinapahayag ng pamahalaan, negosyo at mga economic commentator. Dapat itanong kung may batayan ang mga numero, kung sino ang maaapektuhan ng isang patakaran, sino ang makikinabang, at paano susukatin kung epektibo ito.
Hindi kailangang maging ekonomista upang magtanong nang makatuwiran tungkol sa ekonomiyang direktang nakaaapekto sa ating buhay.
ANG TUNAY NA DAPAT MAUNAWAAN
Hindi lahat ng paghina ng piso ay maiiwasan. Hindi rin kontrolado ng Pilipinas ang bawat pagbabago sa pandaigdigang presyo ng langis, interest rates at galaw ng dolyar.
Pero may mga bagay na maaaring paghandaan, bawasan ang epekto at unti-unting ayusin. Hindi dahilan ang pagiging external ng isang problema para wala nang pananagutan sa mga domestic policy response. At hindi rin makatwirang isisi sa iisang administrasyon o iisang pangyayari ang lahat ng naipong kahinaan sa loob ng maraming taon.
Ang layunin ay hindi lamang habulin ang dating halaga ng piso sa isang lumang exchange-rate chart. Ang mas mahalagang layunin ay magkaroon ng ekonomiyang may matatag na presyo, produktibong negosyo, sapat na oportunidad, makatarungang kita at mga serbisyong nagpapagaan sa gastusin ng mamamayan.
Dahil posible ang isang bansang tumataas ang kabuuang economic output, pero marami pa ring pamilyang hindi makaramdam ng sapat na seguridad sa kanilang pang-araw-araw na buhay. Hindi sapat ang isang magandang national indicator kung may mahalagang bahagi ng populasyong patuloy na nalalagay sa panganib.
At hindi rin makatarungang ipagpalagay na ang solusyon sa kahirapan ay simpleng ibalik ang mga presyo sa nakalipas na dekada. Ang mas makabuluhang sukatan ay kung lumalakas ang tunay na purchasing power, dumarami ang disenteng trabaho, mas nagiging abot-kaya ang mga pangangailangan, at mas handa ang mga pamilya kapag may susunod na economic shock.
HINDI ANG RECORD LOW NG PISO LAMANG ANG DAPAT KATAKUTAN. MAS DAPAT PAGTUUNAN NG PANSIN ANG PATULOY NA PAGLIIT NG KAYANG BILHIN NG KITA NG ORDINARYONG MAMAMAYAN.
HINDI PANIC ANG KAILANGAN—KUNDI PAGHAHANDA, MATINONG PATAKARAN AT PANANAGUTAN.
Dahil sa huli, hindi lamang sa palitan ng piso at dolyar nasusukat ang tibay ng ekonomiya.
NASUSUKAT DIN ITO SA KUNG GAANO KATATAG ANG BUHAY NG MGA TAONG UMAASA RITO.